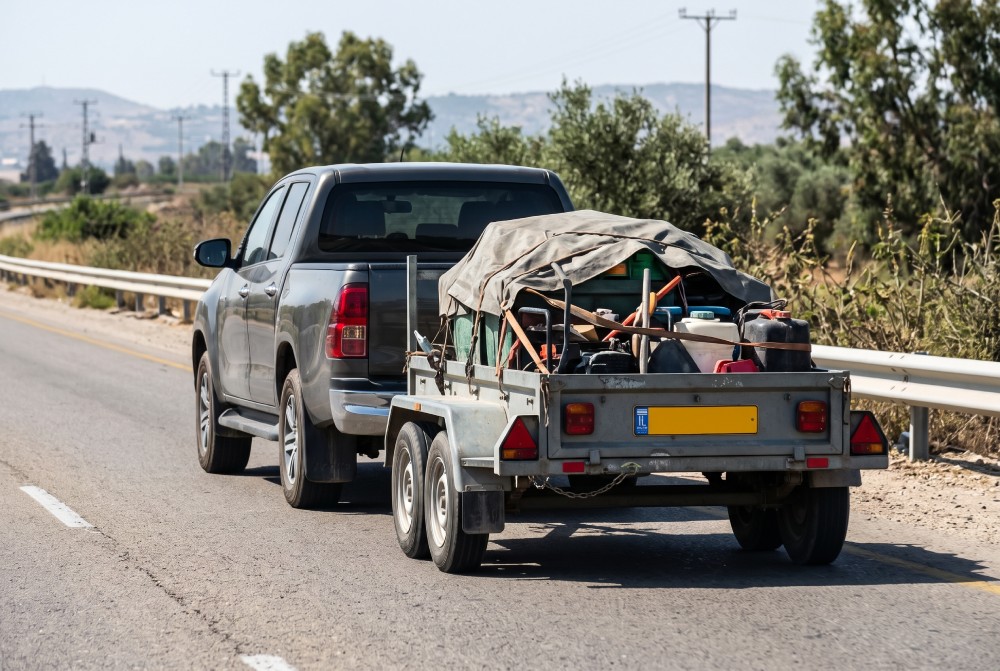
נגרר מחובר לרכב הגורר בזמן הנסיעה, ולכן טבעי להניח שהביטוח של הרכב חל גם עליו. בפועל, ביטוח הרכב הגורר אינו מכסה אוטומטית את הסיכונים הקשורים לנגרר, אלא נדרשת התייחסות ביטוחית נפרדת.
הנחה שגויה לגבי היקף הכיסוי עלולה להתברר כטעות יקרה במקרה של תאונה, נזק לרכוש של צד שלישי, גניבה או פגיעה בנגרר עצמו. ללא כיסוי מתאים, בעל הנגרר עלול למצוא את עצמו נושא מכיסו בעלויות הנזק לנגרר עצמו או לרכוש של אחרים.
כדי לצמצם את הפער הזה ולהתאים ללקוח את הכיסוי הנכון, צריך לבחון את הנגרר ואת אופי השימוש בו: מהו סוג הנגרר, למה הוא משמש, מה משקלו ושוויו ואיזה רכב גורר אותו. מידע זה מאפשר למפות את הסיכונים ולהתאים את הכיסוי הביטוחי למאפייני הנגרר ולצורכי הלקוח.
נגרר הוא כלי רכב נפרד
נגרר אמנם מתחבר לרכב, אך הוא נחשב לכלי רכב בפני עצמו ולכן נדרש עבורו רישיון נפרד. במקביל, גם הרכב הגורר צריך להיות מותאם לגרירה: וו הגרירה נדרש להיות מותקן ומאושר כנדרש, ויש לוודא שהנגרר מתאים לכושר הגרירה המותר של הרכב.
המשמעות היא שלא בוחנים את הנגרר במנותק מהרכב שמושך אותו. בעת בחירת הביטוח חשוב לבדוק את הפרטים של שני כלי הרכב, כולל ההתאמה ביניהם.
אילו כיסויים רלוונטיים לנגרר?
ביטוח נגררים יכול לכלול כמה סוגי כיסויים, שלכל אחד מהם תפקיד שונה בניהול הסיכון. לכן חשוב להבין לא רק אם הנגרר מבוטח, אלא גם מפני אילו אירועים.
ביטוח חובה - כיסוי הנדרש על פי חוק לנזקי גוף שנגרמו עקב השימוש בנגרר, בהתאם לדין ולתנאי הפוליסה. כאשר נגרר מעורב בתאונה, יש לבחון גם את חלוקת האחריות הביטוחית בין הגורר לנגרר, לפי נסיבות האירוע.
ביטוח צד ג' רכוש- נותן מענה לנזק שנגרם לרכוש של אחרים כתוצאה מהשימוש בנגרר, למשל במקרה של הינתקות במהלך הנסיעה ופגיעה ברכב אחר או בתשתית, כמו גדר, מעקה בטיחות או תמרור. עלות הביטוח עשויה להיות נמוכה יחסית להיקף הנזק האפשרי, ולכן רכישת הכיסוי מומלצת, גם אם היא אינה מחויבת על פי חוק.
ביטוח מקיף - כולל כיסוי לנזק לנגרר עצמו וכן כיסוי צד ג' רכוש, בהתאם לתנאי הפוליסה. הכיסוי לנגרר עשוי לחול על מקרים כמו התנגשות, אש או גניבה. כאשר הנגרר משמש להובלת סחורה, חשוב לבחון את הצורך בביטוח סחורה בהעברה. ביטוח זה נועד לכסות אובדן או נזק לסחורה במהלך ההובלה, בהתאם לתנאי הפוליסה. שילוב הכיסויים המתאימים מאפשר לתת מענה ביטוחי הן לנגרר עצמו והן לסחורה שהוא מוביל.
איך מתאימים את הכיסוי לנגרר?
אחד הנתונים החשובים בהתאמת הביטוח הוא משקל הנגרר. יש להבחין בין נגררים קטנים, עד 4 טון, הנגררים בדרך כלל על ידי רכב פרטי או מסחרי, לבין נגררים מעל 4 טון, הנגררים לרוב על ידי משאיות.
בנגררים הכבדים, התאמת הביטוח עשויה להיות מורכבת יותר, במיוחד כאשר מדובר בהובלת סחורה. בהקשר זה, חשוב לבדוק על גבי איזה ציוד מובלת הסחורה: במשאית הגוררת, בנגרר או בשניהם. בירור הציוד עליו מובלת הסחורה משפיע על היקף הכיסוי ואף עשוי להשפיע על מספר הפוליסות הנדרשות.
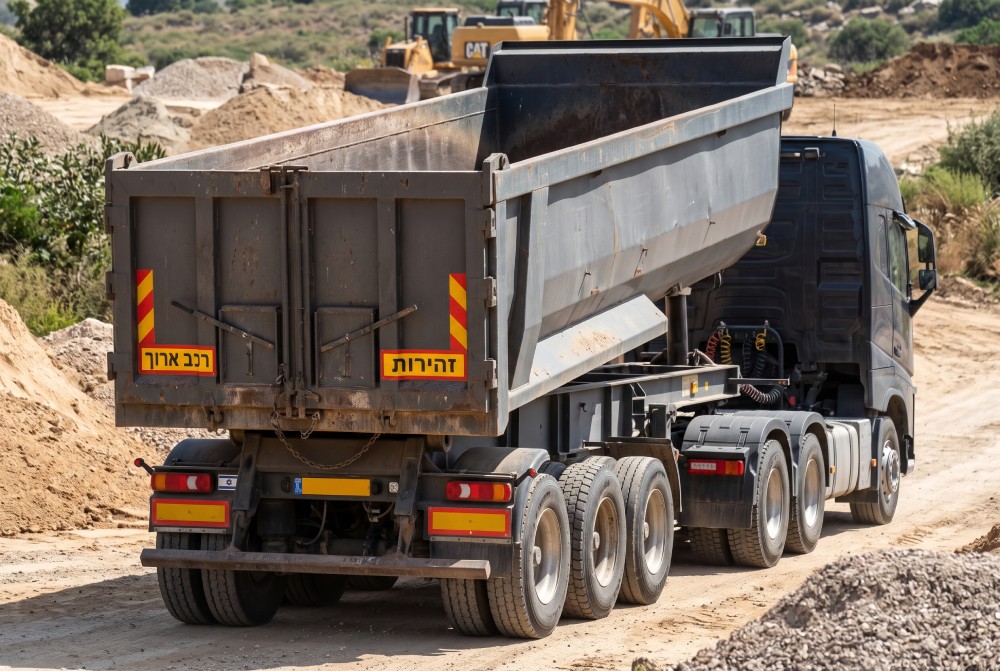
לצד סוגיית הסחורה המובלת, חשוב לבחון גם את סוג הנגרר ואת אופי הפעילות שלו. נגרר רכין מצויד במנגנון המאפשר להטות את הארגז לצורך פריקת מטען.
גרור ארגז חליפי מיועד לנשיאת ארגז מטען שאפשר להחליף (בלי להחליף את הנגרר עצמו). ונתמך להובלת ציוד חריג משמש להובלת מטענים כבדים או גדולים במיוחד.
בנגרר רכין, למשל, חשוב לבדוק אם הביטוח מכסה נזק שעלול להיגרם בעת הפעלת מנגנון הרכינה, גם כאשר הנזק אינו מתרחש במהלך הנסיעה. דוגמה זו ממחישה מדוע סוג הנגרר ואופי הפעילות עשויים להצריך הרחבה ביטוחית ייעודית.
מגוון סוגי הנגררים והשימושים בהם ממחיש מדוע התאמת הביטוח לנגררים כבדים דורשת היכרות מעמיקה עם התחום. גוף בעל ניסיון של שנים בביטוח נגררים, שמכיר את סוגי הכלים, את מאפייני ההובלה ואת אפשרויות הביטוח, יכול לבנות מעטפת כיסויים שמתאימה לפעילות הלקוח ולסיכונים הכרוכים בה, בלי להוסיף כיסויים שאינם נחוצים.
כיסויים ביטוחיים לנגרר ומה חשוב לבדוק
| סוג הביטוח או הכיסוי | מה הוא מיועד לכסות | מה חשוב לבדוק |
| ביטוח חובה | נזקי גוף עקב שימוש בנגרר, בהתאם לדין ולפוליסה. | תוקף הביטוח והתאמתו לפרטי הנגרר. |
| ביטוח צד ג' רכוש | נזקי רכוש שנגרמו לאחרים עקב שימוש בנגרר. | היקף הכיסוי והחריגים הקבועים בפוליסה. |
| ביטוח מקיף | נזק לנגרר עצמו, למשל מהתנגשות, אש או גניבה, וכן כיסוי צד ג' רכוש בהתאם לפוליסה. | האירועים המכוסים והחריגים הקבועים בפוליסה. |
| ביטוח סחורה בהעברה | אובדן או נזק לסחורה במהלך ההובלה, בהתאם לתנאי הפוליסה. | האם הסחורה מובלת במשאית, בנגרר או בשניהם, והאם הכיסוי חל על כל המטען. |
| הרחבה לציוד מקצועי | כיסוי ייעודי לסיכונים הכרוכים בהפעלת ציוד המותקן על הנגרר, בהתאם לתנאי ההרחבה. | סוג הציוד, אופי השימוש והאם נדרשת הרחבה ייעודית להפעלתו. |
שאלות שכדאי לשאול את הלקוח
לפני התאמת הפוליסה, כדאי להתעכב על כמה שאלות שיסייעו למפות את הסיכון בצורה מדויקת:
מהו סוג הנגרר ולמה הוא משמש?
חשוב להבין אם מדובר בנגרר לשימוש פרטי או כזה שמשמש לפעילות עסקית, להובלה או לעבודה שוטפת. כך למשל, נגרר המשמש מדי פעם להובלה פרטית מציב תמונת סיכון שונה מנגרר שנמצא בשימוש יומיומי של בעל מקצוע.
מהו משקל הנגרר לפי הרישיון ומה שוויו?
המשקל והשווי הם נתונים חשובים בתהליך החיתום ועשויים להשפיע גם על תנאי הביטוח ועלותו. שווי הנגרר משפיע על היקף החשיפה הכספית במקרה של נזק או אובדן, ואילו המשקל הוא אחד הנתונים שיש להביא בחשבון בהתאמת הביטוח.
מה הנגרר מוביל והאם התכולה דורשת כיסוי נוסף?
קיומו של ביטוח לנגרר אינו אומר בהכרח שגם התכולה מבוטחת, ולכן חשוב לבדוק אם היא כלולה בפוליסה או שנדרש עבורה כיסוי נוסף, במיוחד אם מדובר בציוד מקצועי או בסחורה בעלת שווי משמעותי.
התאמה נכונה מתחילה בבדיקת הפרטים המדויקים
ביטוח נגרר דורש הסתכלות על מכלול נתונים: ממשקל הנגרר ושוויו, דרך הרכב הגורר ועד לאופי השימוש בנגרר ולתכולה המובלת בו. עבור בעלי עסקים, מנהלי ציי רכב וחברות הובלה, התאמה נכונה של הביטוח היא חלק מניהול הסיכונים השוטף.
בירור מדויק מאפשר להתאים את הביטוח לצרכים בפועל: לצמצם את הסיכון לכיסוי חסר שמתגלה רק במקרה של תאונה, גניבה או נזק, ולבחור את היקף הכיסוי הנדרש מבלי לייקר את הביטוח שלא לצורך.